Reducción de la brecha cambiaria no frena presión sobre el dólar

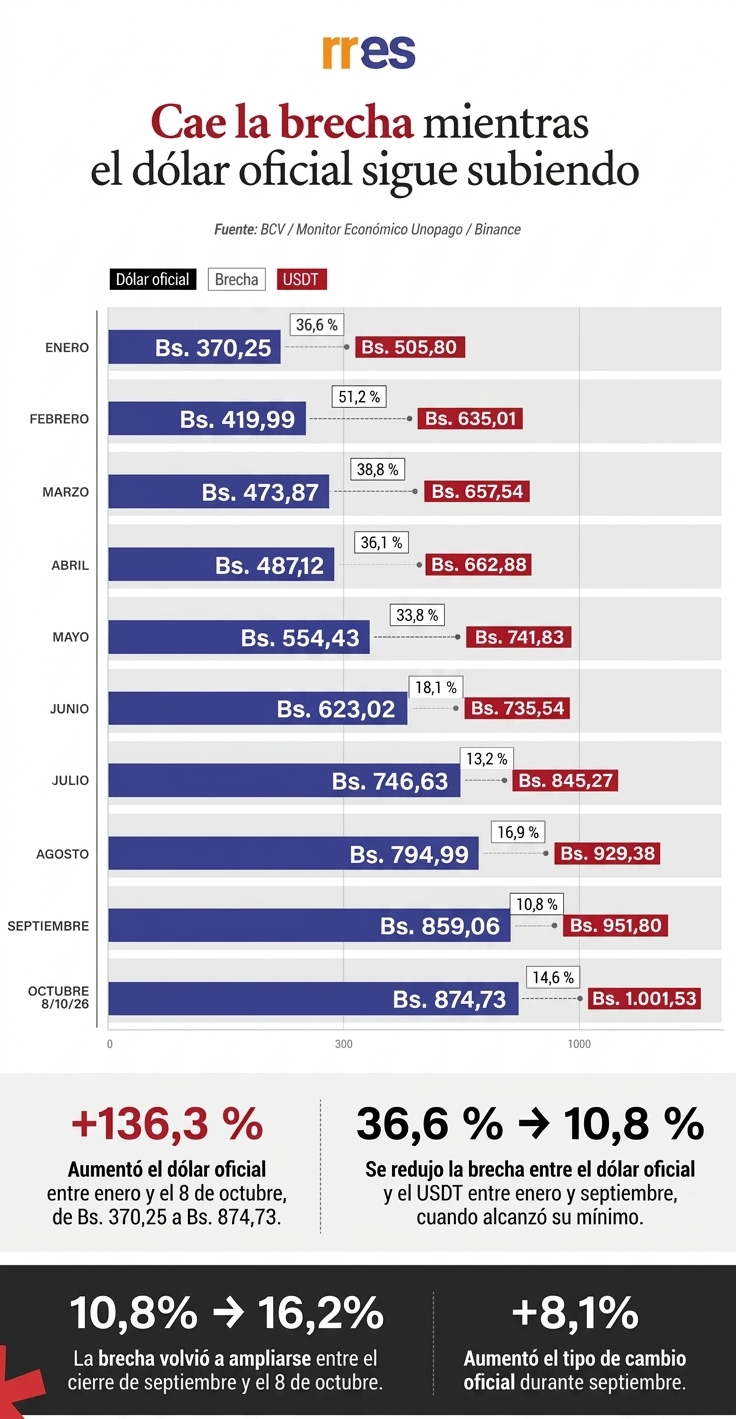
La brecha entre el dólar oficial y el paralelo se redujo hasta uno de sus niveles más bajos del año al cierre de septiembre, pero eso no significó una recuperación del bolívar. El tipo de cambio oficial siguió aumentando y, en los primeros días de octubre, la distancia entre ambas cotizaciones volvió a ampliarse. 

La menor oferta de divisas coincide con este comportamiento y, según una estimación de la firma Ecoanalítica, el Gobierno liquidó cerca de 1.400 millones de dólares en septiembre, 37% menos que en julio. En este contexto, la reducción de la brecha no necesariamente llevó a una mayor estabilidad del mercado cambiario. 

El jueves, durante la Asamblea Anual de Fedecámaras, la presidenta encargada Delcy Rodríguez destacó la reducción de la brecha cambiaria y la atribuyó a las medidas de su Gobierno para aumentar la oferta de divisas y estabilizar el mercado. Según cifras publicadas por Banca y Negocios, el Banco Central de Venezuela colocó 7.738 millones de dólares en el mercado cambiario durante el primer semestre de 2026, frente a 4.496 millones de dólares en el mismo período de 2025, un incremento de 72,11%. 

La intervención del BCV ha tenido un peso determinante en la oferta de divisas durante 2026. Hasta el 4 de septiembre, el sistema cambiario había movilizado 12.531,84 millones de dólares, de los cuales 11.093,15 millones correspondieron a la intervención del instituto emisor, lo que equivale a 88,5% del total. 
El volumen muestra la magnitud del esfuerzo oficial para abastecer el mercado cambiario. Sin embargo, el peso de esa intervención genera dudas acerca del sostenimiento de esta política, sobre todo cuando la oferta disminuye. 

Oferta del BCV es una incertidumbre

Alejandro Grisanti, director de Ecoanalítica, calculó que el mercado necesita alrededor de 1.500 millones de dólares mensuales para cubrir la demanda asociada a las importaciones no petroleras. Según esa estimación, la oferta de dólares de septiembre habría cubierto 93% de ese requerimiento, sin contar remesas de utilidades, servicios ni las compras de dólares como protección ante la depreciación del bolívar. 

Para las empresas, la menor disponibilidad de divisas encarece la reposición de inventarios y dificulta la planificación de compras e inversiones. Aunque la brecha cambiaria se reduzca, la dependencia de la oferta del BCV mantiene la incertidumbre sobre el acceso a dólares y obliga a las compañías a ajustar sus pedidos, revisar precios o postergar inversiones. 

Los ajustes de las empresas también llegan al consumidor a través de los precios o de una menor oferta de productos. Que la brecha cambiaria se reduzca no significa que los precios vayan a bajar, sobre todo si el dólar oficial sigue subiendo y reponer la mercancía cuesta más. 

Sin corregir los desequilibrios 

Para el economista Manuel Sutherland, una de las razones de la reducción de la brecha es que el ente emisor ha permitido que el tipo de cambio oficial aumente de forma gradual. Ese movimiento acorta la distancia con el paralelo, aunque no implica una recuperación del bolívar. La convergencia responde, en parte, al deslizamiento de la tasa oficial y no necesariamente a una estabilización del mercado, explica. 

Sutherland también relaciona el comportamiento de la brecha con las restricciones al crédito. A su juicio, las limitaciones al financiamiento frenan la expansión de las empresas y restringen el consumo, lo que puede moderar la demanda de divisas. 

El economista cuestiona que el Gobierno celebre la reducción de la brecha sin corregir el esquema cambiario. A su juicio, mantener tipos de cambio distintos genera oportunidades de arbitraje. «El gobierno mantiene la brecha porque todavía es un negocio seguir con un tipo de cambio sobrevaluado, esa bicicleta cambiaria ha destruido al país en los últimos 25 años», afirma. 

La elevada participación del BCV en la oferta de divisas y el retroceso de las liquidaciones estimadas para septiembre muestran que la convergencia sigue expuesta a cambios en la disponibilidad de dólares. La dependencia de la intervención oficial no ha logrado contener la presión cambiaria, pese a la reducción de la brecha entre el dólar oficial y el paralelo. 
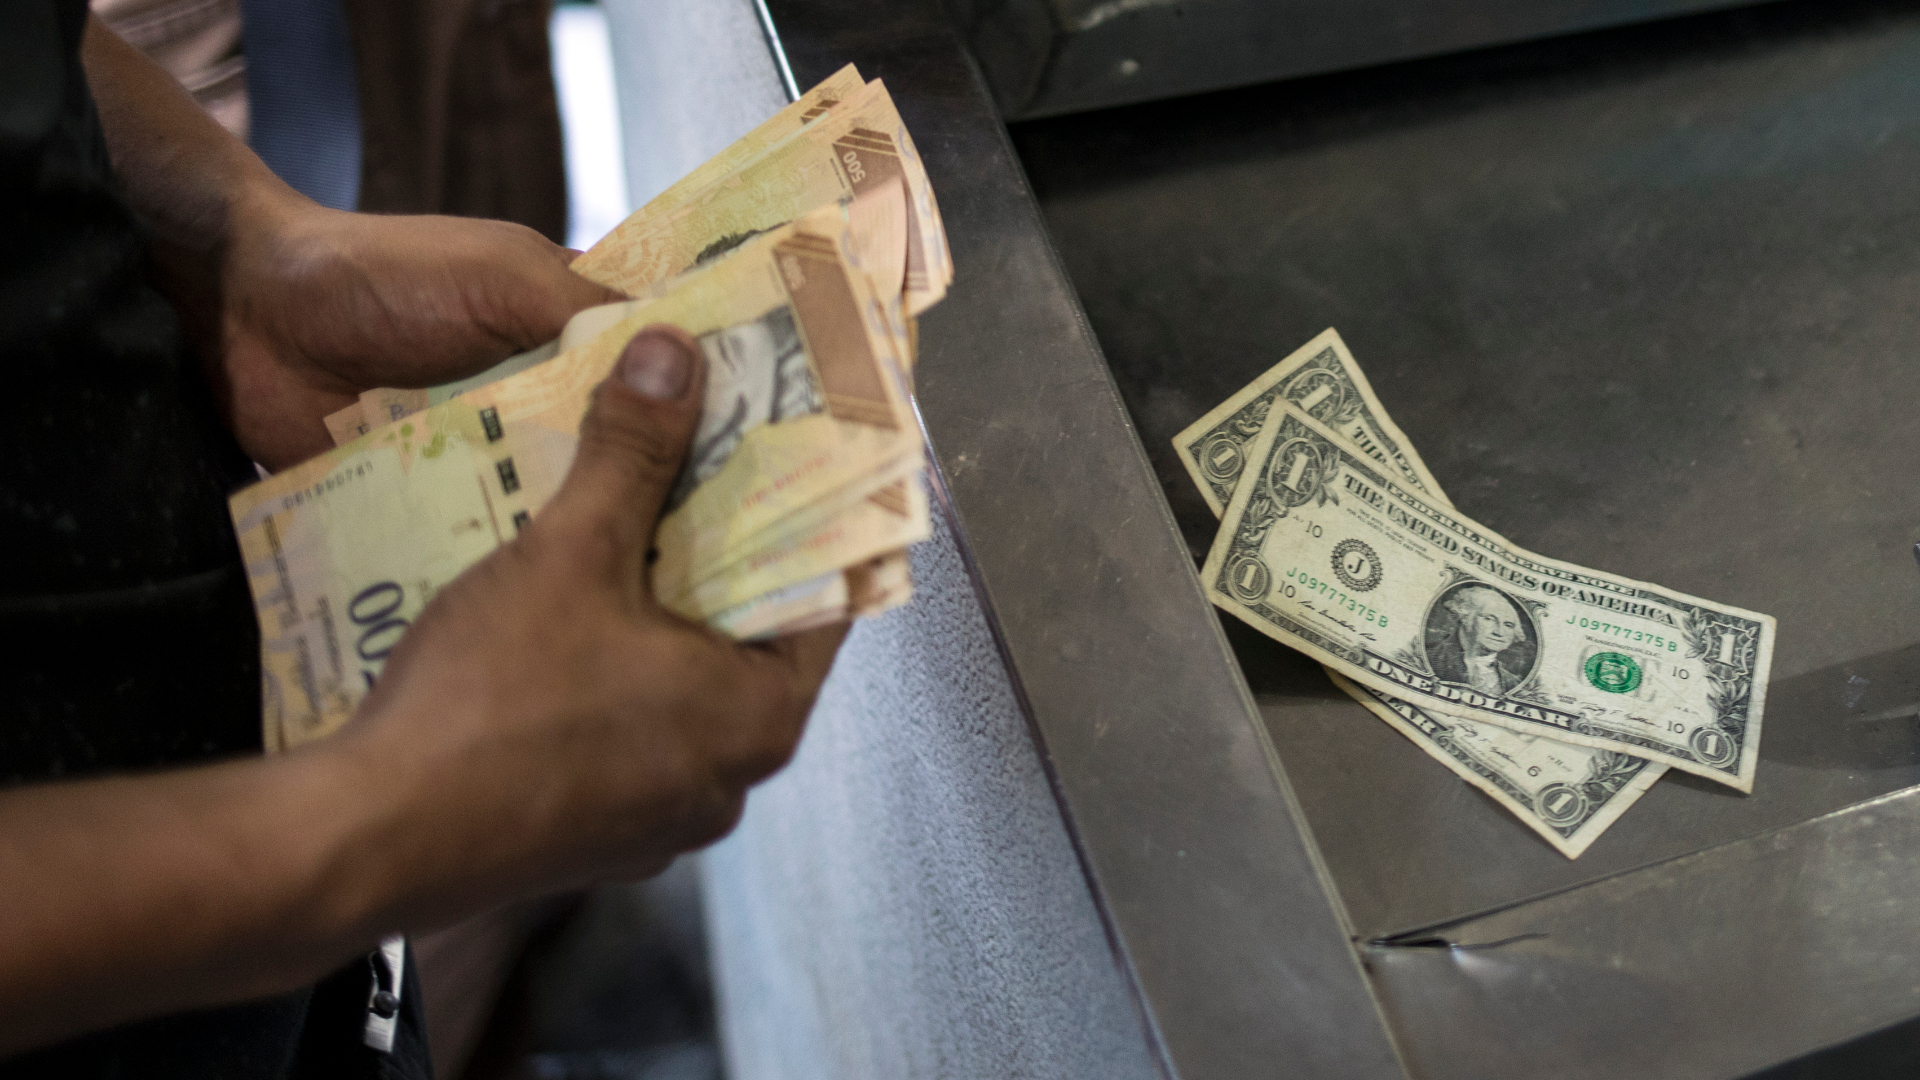
Aunque la brecha cambiaria se reduzca, la dependencia de la oferta del BCV mantiene la incertidumbre sobre el acceso a dólares y obliga a las compañías a ajustar sus pedidos, revisar precios o postergar inversiones
TelegramWhatsAppFacebookX

La brecha entre el dólar oficial y el paralelo se redujo hasta uno de sus niveles más bajos del año al cierre de septiembre, pero eso no significó una recuperación del bolívar. El tipo de cambio oficial siguió aumentando y, en los primeros días de octubre, la distancia entre ambas cotizaciones volvió a ampliarse. 

La menor oferta de divisas coincide con este comportamiento y, según una estimación de la firma Ecoanalítica, el Gobierno liquidó cerca de 1.400 millones de dólares en septiembre, 37% menos que en julio. En este contexto, la reducción de la brecha no necesariamente llevó a una mayor estabilidad del mercado cambiario. 

El jueves, durante la Asamblea Anual de Fedecámaras, la presidenta encargada Delcy Rodríguez destacó la reducción de la brecha cambiaria y la atribuyó a las medidas de su Gobierno para aumentar la oferta de divisas y estabilizar el mercado. Según cifras publicadas por Banca y Negocios, el Banco Central de Venezuela colocó 7.738 millones de dólares en el mercado cambiario durante el primer semestre de 2026, frente a 4.496 millones de dólares en el mismo período de 2025, un incremento de 72,11%. 

La intervención del BCV ha tenido un peso determinante en la oferta de divisas durante 2026. Hasta el 4 de septiembre, el sistema cambiario había movilizado 12.531,84 millones de dólares, de los cuales 11.093,15 millones correspondieron a la intervención del instituto emisor, lo que equivale a 88,5% del total. 

El volumen muestra la magnitud del esfuerzo oficial para abastecer el mercado cambiario. Sin embargo, el peso de esa intervención genera dudas acerca del sostenimiento de esta política, sobre todo cuando la oferta disminuye. 

Oferta del BCV es una incertidumbre

Alejandro Grisanti, director de Ecoanalítica, calculó que el mercado necesita alrededor de 1.500 millones de dólares mensuales para cubrir la demanda asociada a las importaciones no petroleras. Según esa estimación, la oferta de dólares de septiembre habría cubierto 93% de ese requerimiento, sin contar remesas de utilidades, servicios ni las compras de dólares como protección ante la depreciación del bolívar. 

Para las empresas, la menor disponibilidad de divisas encarece la reposición de inventarios y dificulta la planificación de compras e inversiones. Aunque la brecha cambiaria se reduzca, la dependencia de la oferta del BCV mantiene la incertidumbre sobre el acceso a dólares y obliga a las compañías a ajustar sus pedidos, revisar precios o postergar inversiones. 

Los ajustes de las empresas también llegan al consumidor a través de los precios o de una menor oferta de productos. Que la brecha cambiaria se reduzca no significa que los precios vayan a bajar, sobre todo si el dólar oficial sigue subiendo y reponer la mercancía cuesta más. 

Sin corregir los desequilibrios 

Para el economista Manuel Sutherland, una de las razones de la reducción de la brecha es que el ente emisor ha permitido que el tipo de cambio oficial aumente de forma gradual. Ese movimiento acorta la distancia con el paralelo, aunque no implica una recuperación del bolívar. La convergencia responde, en parte, al deslizamiento de la tasa oficial y no necesariamente a una estabilización del mercado, explica. 

Sutherland también relaciona el comportamiento de la brecha con las restricciones al crédito. A su juicio, las limitaciones al financiamiento frenan la expansión de las empresas y restringen el consumo, lo que puede moderar la demanda de divisas. 

El economista cuestiona que el Gobierno celebre la reducción de la brecha sin corregir el esquema cambiario. A su juicio, mantener tipos de cambio distintos genera oportunidades de arbitraje. «El gobierno mantiene la brecha porque todavía es un negocio seguir con un tipo de cambio sobrevaluado, esa bicicleta cambiaria ha destruido al país en los últimos 25 años», afirma. 

La elevada participación del BCV en la oferta de divisas y el retroceso de las liquidaciones estimadas para septiembre muestran que la convergencia sigue expuesta a cambios en la disponibilidad de dólares. La dependencia de la intervención oficial no ha logrado contener la presión cambiaria, pese a la reducción de la brecha entre el dólar oficial y el paralelo. 
Todavia hay más
Una base de datos de mujeres y personas no binarias con la que buscamos reolver el problema: la falta de diversidad de género en la vocería y fuentes autorizadas en los contenidos periodísticos.